在全球能源供需格局持续紧张、地缘冲突频发的大背景下,能源安全已成为各国战略布局的核心议题之一。对我国而言,电力作为经济社会运行的基础能源,其稳定供应直接关系产业链安全与民生保障,而火电凭借稳定出力与兜底保供能力,占据全国电力供应半壁江山,更是筑牢国家能源安全防线的关键支柱。
在火电行业主体中,华能国际作为行业头部企业,装机规模、运营能力与资源布局均具备显著优势,其经营表现与价值定位也在一定程度上反映出火电板块的整体景气度。本文以华能国际为研究样本,结合行业环境、经营基本面与市场估值逻辑,综合探析其合理估值水平。
一、火电上市企业概览
从30家火电上市公司总市值分布来看,行业梯队分化清晰,头部效应显著。第一梯队为头部龙头企业,仅华能国际一家市值超千亿,达到1182.1亿元,稳居行业首位,是火电板块的绝对标杆;国电电力以911.4亿元紧随其后,接近千亿市值区间,二者共同构成火电第一阵营,规模优势与行业地位突出。
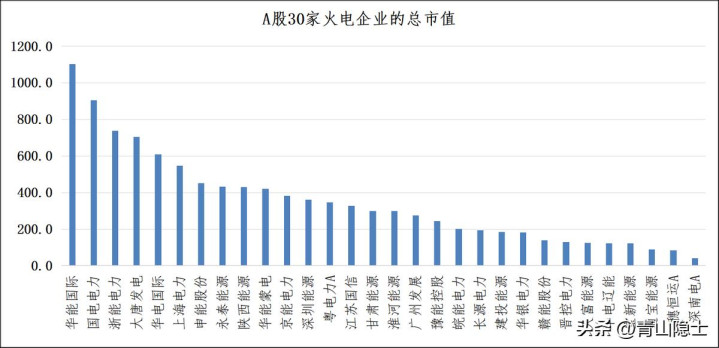
第二梯队为大中型区域及全国性火电企业,市值集中在300亿—800亿元区间。其中全国性电力集团核心上市主体包括大唐发电、华电国际;省级能源平台(区域性)包括浙能电力、上海电力、申能股份、永泰能源、陕西能源、华能蒙电、京能电力、深圳能源。
第三梯队为中小型火电企业,市值在100亿—300亿元之间,均为省级能源平台(区域性),涵盖粤电力A、江苏国信、甘肃能源、淮河能源、广州发展、豫能控股、皖能电力、长源电力、建投能源、华银电力、赣能股份、晋控电力、天富能源、华电辽能、宝新能源。此类公司多聚焦区域电力市场,业务范围与资产规模相对有限,整体体量处于行业中游水平。
第四梯队为小型火电及边缘上市主体,市值低于100亿元,均为区域性小型能源企业,包括通宝能源、穗恒运A、深南电A,在30家标的中规模最小,这类企业资产体量偏小,行业影响力与抗风险能力相对较弱。
全国性火电主体为五大发电集团旗下核心A股上市平台,业务布局覆盖全国多区域。仅从A股火电标的来看,五大集团核心火电平台仅有华能国际、国电电力、大唐发电、华电国际四家。其余企业均为区域性主体,依托省级能源集团运营,聚焦本省及周边电力市场,资产体量较大、区域布局稳定,共同构成火电板块的中坚力量。因此,在对华能国际开展估值对比分析时,可比标的仅为国电电力、大唐发电、华电国际三家。
二、全国性火电主体比较分析
(一)收入和利润增速比较
根据华能国际、国电电力、大唐发电、华电国际四家企业2025年前三季度财报数据显示,四大A股火电龙头企业收入与利润增速呈现显著分化,整体契合行业“量降利增”的运行特征,核心差异源于成本控制、业务布局及行业政策红利的不同兑现效果。
从利润表现来看,行业盈利整体改善,除国电电力外,其余三家企业归母净利润均实现同比正增长,其中大唐发电以51.5%的增速领跑,华能国际、华电国际分别以42.5%、24.8%的增速紧随其后,而国电电力归母净利润同比下降26.3%,成为四家企业中唯一出现利润下滑的主体。利润增长的核心驱动力来自动力煤价格下行带来的燃料成本优化,叠加容量电价机制落地释放的政策红利,有效对冲了部分企业营收下滑的压力,这与2025年火电行业度电利润提升、整体盈利修复的行业态势一致,也与动力煤价格中枢优化、容量电价机制完善的行业背景相契合。
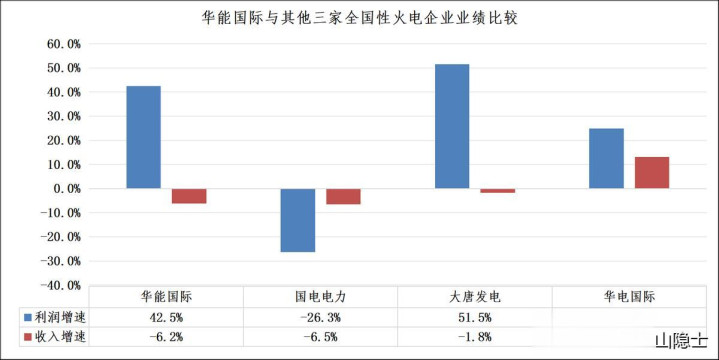
收入端表现则相对疲软,华能国际、国电电力、大唐发电营收同比下滑,仅华电国际实现逆势增长。具体来看,华电国际以13.0%的营业收入增速脱颖而出,成为四家企业中唯一实现营收正增长的主体;大唐发电营收下滑幅度最小,仅同比下降1.8%,得益于其综合能源转型成效,清洁能源业务的增长一定程度上对冲了火电营收的波动;华能国际、国电电力营收分别同比下降6.2%、6.5%,下滑幅度相近,主要受新能源出力挤压、火电发电量小幅下滑的行业大环境影响,与2025年全国火电发电量十年来首次同比下降的趋势相契合。
(二)估值比较
根据四家全国性火电龙头当前估值数据对比,板块内部估值分化较为明显,市盈率与市净率均体现出不同的市场定价逻辑。从市盈率来看,华能国际以8.20倍PE处于四家公司最低位置,估值具备明显优势;华电国际以9.40倍PE紧随其后,国电电力与大唐发电估值相对接近,分别为12.29倍和11.97倍,整体高于华能系与华电系标的,反映出市场对各家盈利持续性与成长属性的判断存在差异。
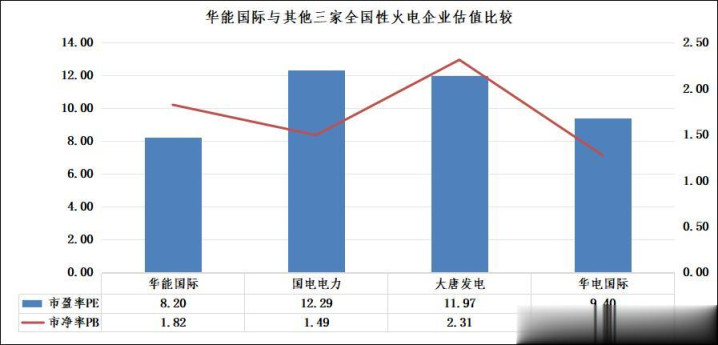
从市净率角度观察,大唐发电以2.31倍PB领跑,显示市场对其资产质量、综合能源转型或分红预期给予更高溢价;华能国际PB为1.82,处于中游水平;国电电力1.49倍、华电国际1.27倍市净率相对偏低,整体呈现出“盈利强的估值低、转型属性强的估值高”的格局。四家公司整体均处于偏低估值区间,也侧面反映出当前火电板块在能源安全兜底与盈利改善背景下,仍具备一定的估值修复空间。
(三)成长性比较
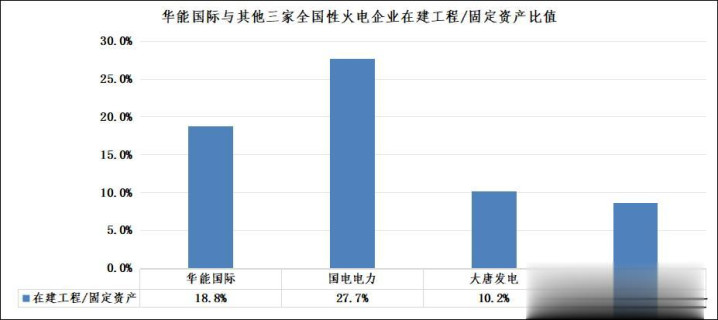
从在建工程与固定资产的比值来看,四家全国性火电龙头的资本开支节奏差异显著。国电电力以27.7%的比例位居首位,扩张意愿最为积极,后续产能增长潜力充足;华能国际18.8%位列第二,保持稳健的产能建设节奏;大唐发电、华电国际分别为10.2%、8.6%,处于相对偏低水平,当前更侧重存量资产运营,新增产能投入相对克制。
(四)股息率比较
从股息率表现来看,四家火电龙头的股东回报水平分化明显。华能国际以5.3%的股息率大幅领先,在行业内具备突出的现金分红吸引力;国电电力、华电国际股息率分别为3.9%和3.6%,处于稳健区间,具备一定的长期配置价值;大唐发电股息率仅1.4%,在四家公司中处于最低水平,分红力度相对偏弱。
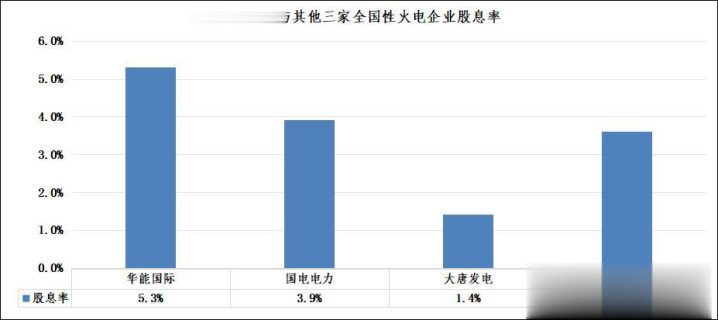
整体来看,华能国际在分红回报上优势显著,更符合追求稳定现金流投资者的偏好。
三、小结
从合理估值角度来看,以股息率为参照,若华能国际当前5.3%的股息率向国电电力、华电国际所在的4%左右水平回归,公司市值相对当前估值约低估32%;以市盈率为参照,若华能国际当前8.2倍PE向国电电力、大唐发电所在的12倍合理区间靠拢,则市值相对低估约46%。
综合两种估值方法并取保守结果,结合公司当前1182亿元的市值测算,笔者认为其合理估值应在1560亿元左右。这一估值修复过程,有望在未来随着市场预期修复逐步兑现。
亿策略配资提示:文章来自网络,不代表本站观点。